收银台新规落地:支付工具与借贷产品分开摆,商家自查这6条
2026 年 9 月 30 日,中国人民银行等八部门联合印发的《金融产品网络营销管理办法》正式施行。其中跟收银台关系很直接的一条:支付工具与借贷产品必须分开展示。这篇讲清它管什么、跟做生意的人有什么关系,并附一份 6 条自查清单。
《金融产品网络营销管理办法》由中国人民银行、工业和信息化部、市场监管总局、金融监管总局、中国证监会、国家知识产权局、国家网信办、国家外汇局 8 部门联合印发,自 2026 年 9 月 30 日起施行。
一、先说清:这份新规管的是谁、管什么
名字里带着"网络营销",可以这样理解:金融产品在网上怎么做宣传、怎么被展示、怎么被推荐,从此有了一套统一的规矩。
它管两头:一头是金融机构自己做网络营销,另一头是第三方互联网渠道接受金融机构委托、帮着做营销的行为。
对做生意的人来说,不一定直接是这份文件的监管对象,但有两件事跟你有关:一是你自己收银台怎么摆,二是你自己发的宣传内容怎么写。
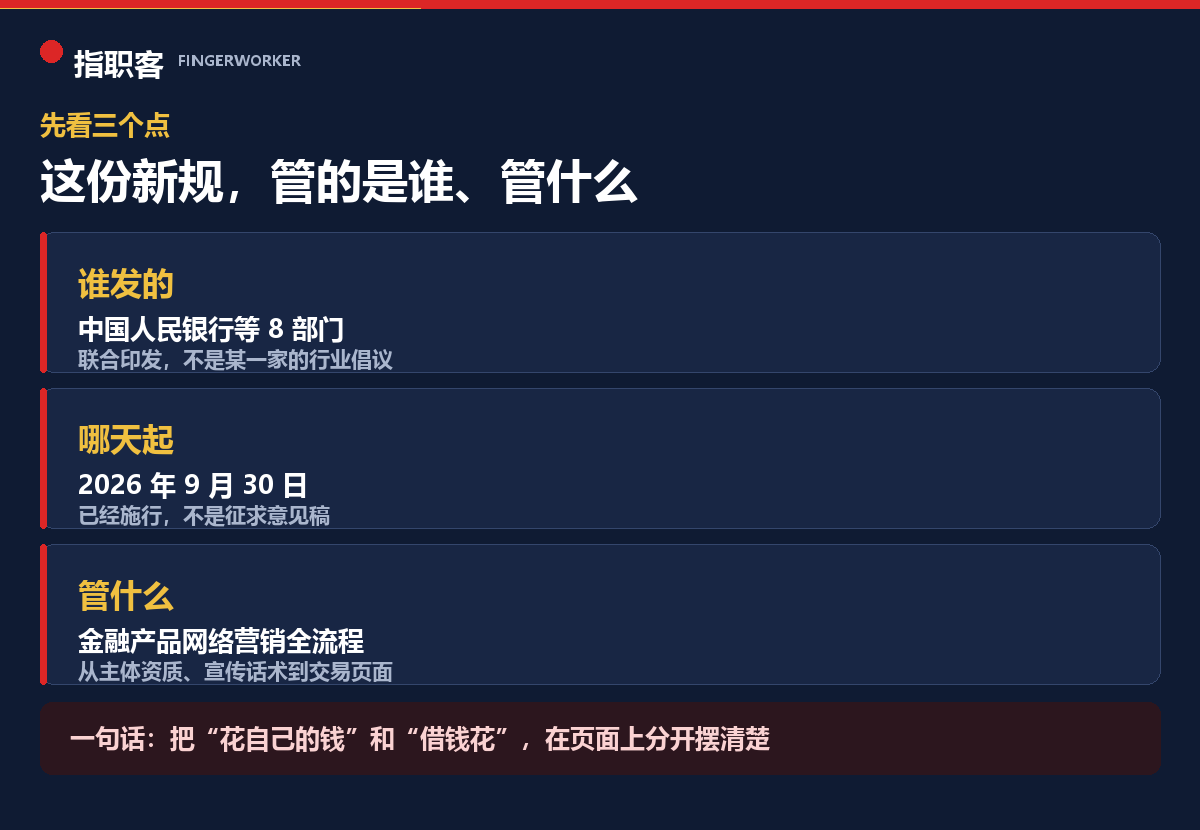
先记住三个点:谁发的、哪天起、管什么
一句话记住它的方向:把选择权,还给用户。
二、收银台这一条,为什么商家要关心
新规里跟日常支付关系很直接的一条是:非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,也不得为这些产品提供营销服务。
据央视新闻、人民日报等公开报道,《办法》第十二条明确:非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,也不得为贷款、资产管理产品等金融产品提供营销服务。
翻译成大白话:区隔展示在收银页面上,"花自己的钱"(银行卡、余额、零钱)和"借钱花"(打白条、分期付、各类月付)要分开摆,不能并排混在一起,也不能替用户先勾上。
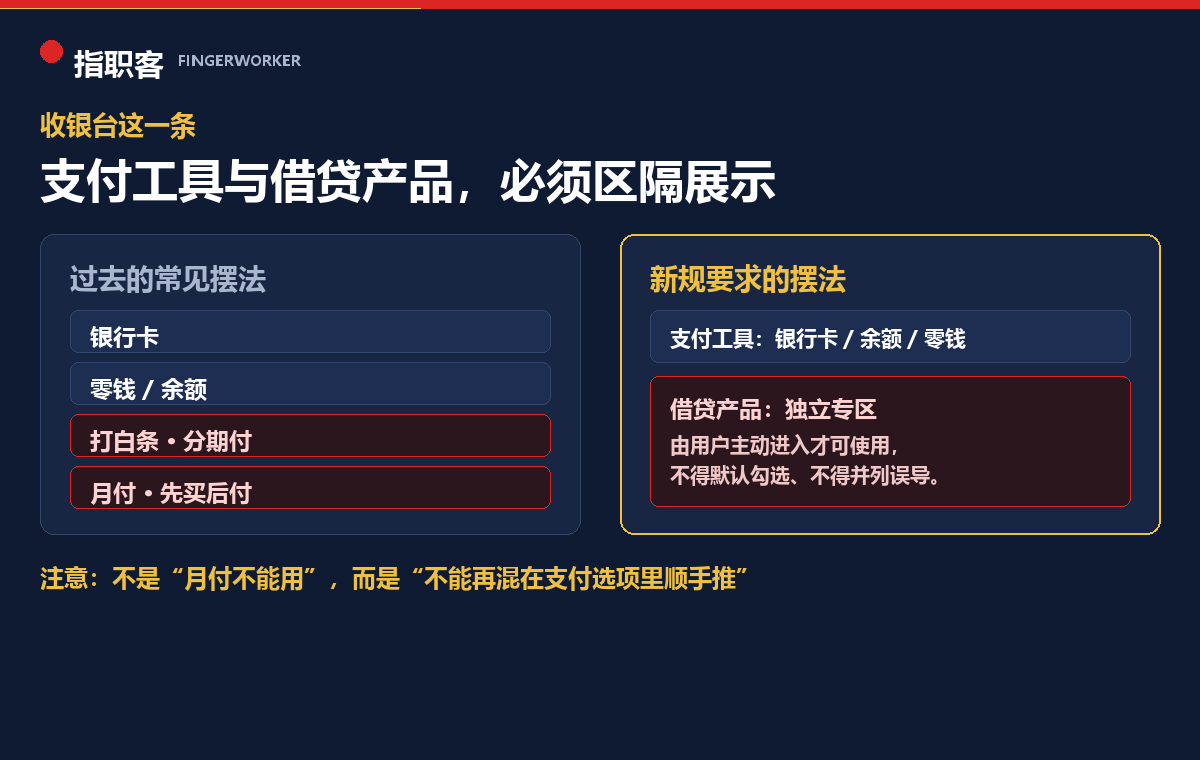
同样是收银台,"混着摆"和"分开摆"的差别
为什么这条值得商家留意?因为过去不少"顺手",正来自这里:用户在付款那一刻注意力都在完成交易,扫一眼就点了下一步,信贷产品借着这个时机被顺手推出去。新规要解决的,正是这种"无感"。
如果你自建了商城、收银台,或者帮客户做收款服务,页面上的选项排序、默认勾选、文案提示,都属于要过一遍的地方。
顺便提一句,市面上把这条误读成"月付要退出支付选项"的说法,并不准确——稍后第五节会专门说清。
三、除了收银台,还有四条红线
收银台只是容易被忽略的一条,新规还划了另外几处。
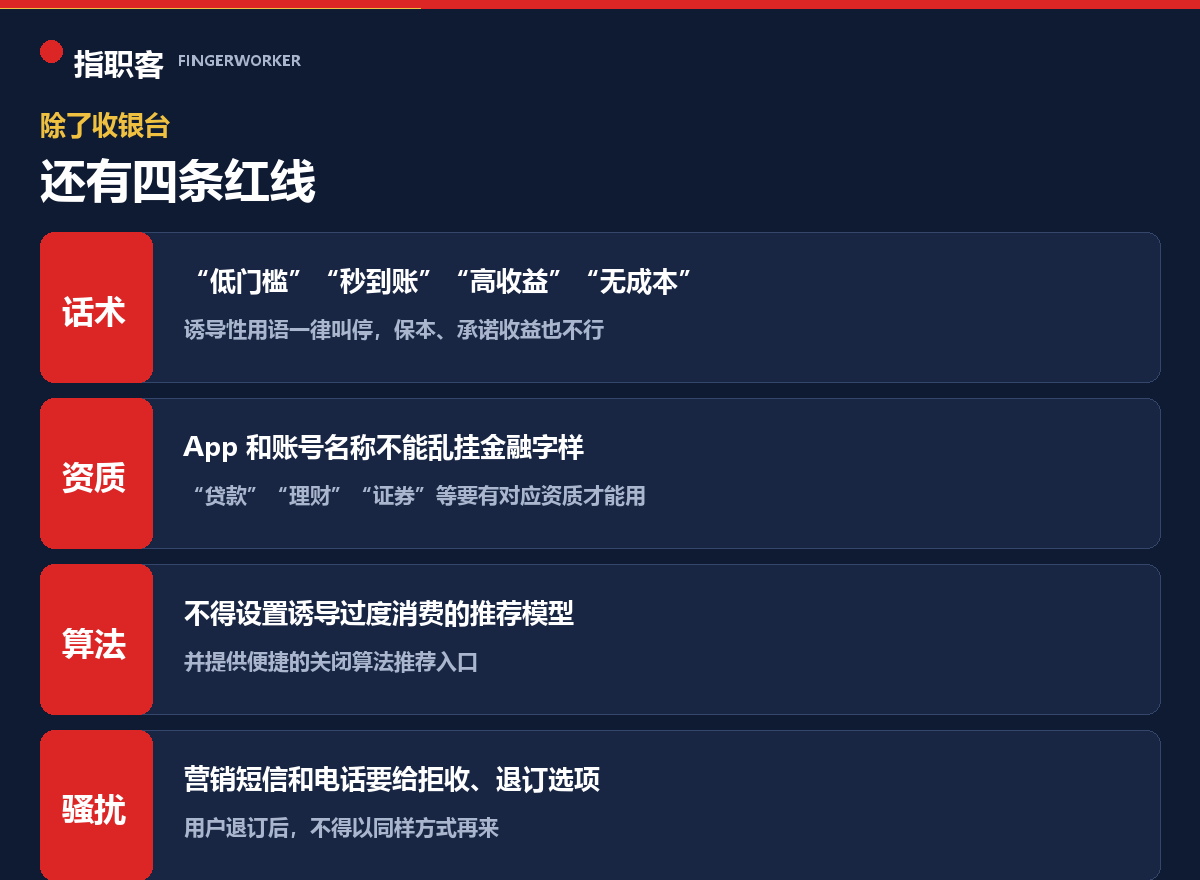
四条红线,指向同一个目标
红线一:诱导性话术,一律禁用。
"低门槛""秒到账""高收益""无成本"这类词,不能再用了。同时,不论明示还是暗示,都不能宣传保本、承诺收益,也不能限定损失金额或比例。你在公众号、短视频、朋友圈里发的文案,只要涉及金融产品,都算在里头。
红线二:资质设了门槛,名称也管。
只有金融机构及其委托的第三方,才能做金融产品网络营销;营销人员也应是金融机构从业人员,并取得相应资格和授权。只有具备对应资质,才能在 App 和账号名称里使用"金融""贷款""基金""理财""证券""保险"等字样。第三方渠道要促成购买的,须跳转到金融机构自营渠道完成。
红线三:算法不能诱导超前消费。
用算法推荐做营销的,不得设置诱导过度消费的模型,并要提供便捷的关闭推荐入口。
红线四:短信、电话得留退出口。
发营销信息或打营销电话,要提供拒收、退订选择;用户拒收或退订之后,不得以同样方式再来一次。
四、落到商家:6 条自查清单
把上面的要求,换成可以照着看的 6 条。
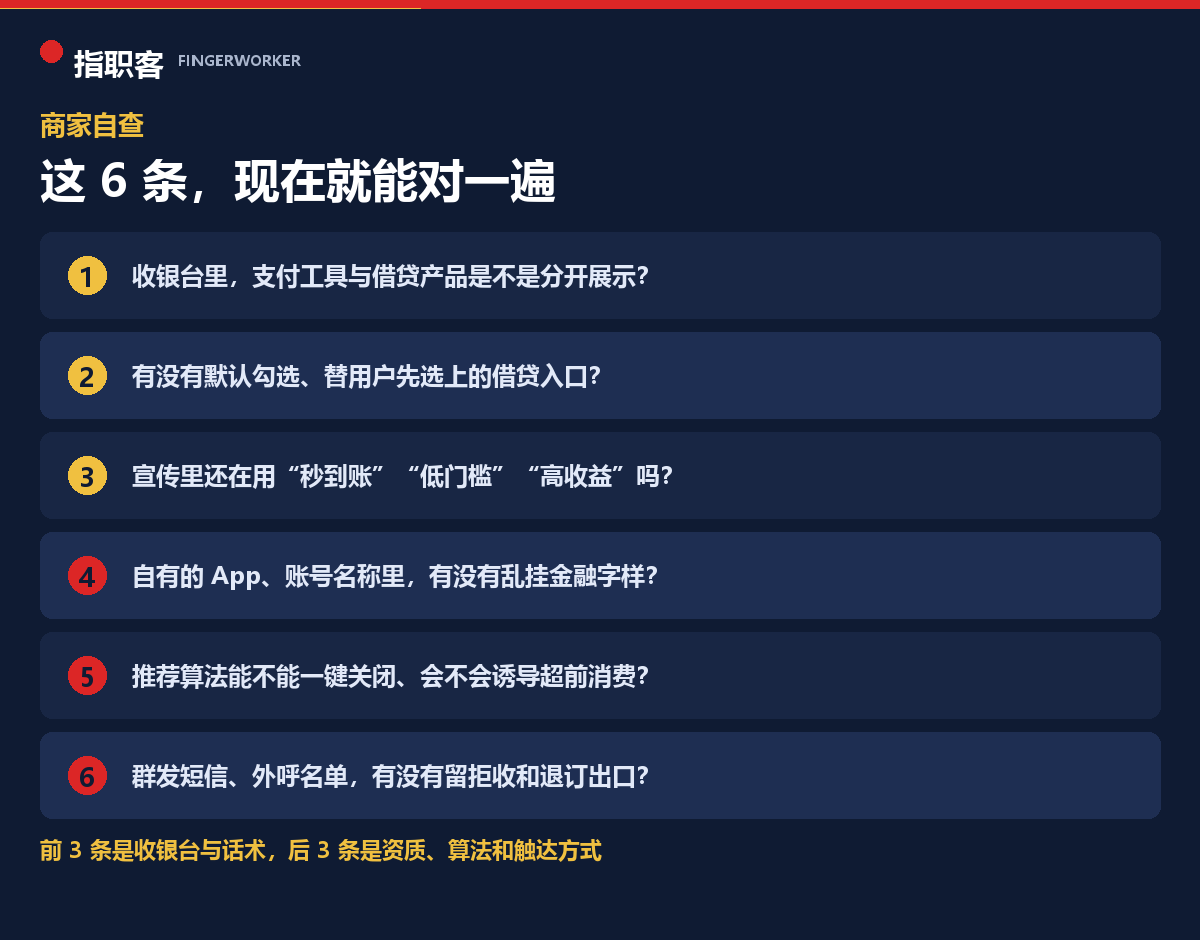
不用等谁来查,自己先对一遍
- 收银台里,支付工具与借贷产品是不是分开展示?有没有并排混在一起。
- 有没有默认勾选、替用户先选上的借贷入口?默认勾选属于新规明确禁止的动作。
- 宣传里还在用"秒到账""低门槛""高收益"吗?这一类词,现在属于不能碰的表述。
- 自有的 App、账号名称里,有没有乱挂金融字样?没有对应资质,就不要用。
- 推荐算法能不能一键关闭?会不会诱导超前消费?
- 群发短信、外呼名单,有没有留拒收和退订出口?
这 6 条里,前 3 条跟你的收银台和文案直接相关,后 3 条关系到资质、算法和触达方式。页面越规范,后面越省心。
五、几个常见误读,一次说清
月付、分期这类产品是不是不能用、要退出了?
不是。规定约束的是"展示和营销方式",不是产品本身。用户仍然可以主动进入独立专区使用;被禁止的是"把借贷和支付混在一起顺手推"。此前"零钱通、余额宝不能付款"的说法,也已被多方澄清。
我只是开个小店,也要管这些吗?
如果你只是收自己生意的货款,且没有捆绑借贷入口,那基本不受影响。但只要你自建了收银台、或在内容里涉及金融产品推广,上面几条自查就值得做一遍。
怎么判断一份金融营销是不是靠谱?
可以用一个简单办法:先查资质,去金融机构官网核对该渠道是否在其合作名单里、营销人员是否有证;再对合同,宣传里的产品名称、利率、费用、风险提示必须和正式合同一致。
六、我们的做法
围绕"收银台清爽、账目清楚"这两点,我们把规矩做进流程里:
① 指职客收款渠道超市
货款直连商家自己的账户,收银台按规范展示支付渠道,不默认搭售借贷类产品,让"花自己的钱"看得明白。
② 指职客店铺系统
收银、订单、账目在自己的系统里留痕,哪些渠道收了款、每一笔怎么走的,能查、能导出。
需要说清一点:涉及资金收付的实际执行,由持牌机构按其自身规则进行;我们提供的是店铺系统、收款渠道对接与账目能力。商家在这里得到的是"页面清爽、账目说得清",而不是替谁去营销金融产品。
七、结语
新规落地,改的不只是页面上几个选项的排布,而是把"顺手"这件事,重新交还给用户自己决定。
愿意让用户慢一秒、看清自己花的是哪笔钱,生意才能走得久。
货款直连自己账户 · 收银台规范展示 · 账目可查可导出