个人收款码还是经营收款码?做生意的怎么选,一张表说清
财付通新版支付服务协议将于 2026 年 10 月 12 日生效,收款码的用法再次被摆上台面。网传"个人收款码要停用"并不属实,但"个人码与经营码混着用"确实容易踩坑。本文把两类收款码的差别、升级时机和申请材料,用一张对照表说清。
一、10 月 12 日改的到底是什么
2026 年 9 月 11 日,财付通发布公告,新版《微信支付服务协议》自 2026 年 10 月 12 日起生效。消息一出,"转账超 5000 就冻结""零钱要停用"之类的说法开始流传,这些均与官方口径不符。
这次调整真正涉及的,是四件事:实名核验更细、扣款顺序更透明、自动扣费更好管理、异常交易识别更严格。对日常买菜、亲友转账、发红包这类场景,协议本身并不改变使用方式。
至于收款码,变的不是"能不能用",而是把两类收款码的适用场景标注得更清楚,减少误用。关于个人收款码,监管与支付清算协会此前已多次明确:不关闭、不停用、功能不变。
变的不是收款本身,而是"该用哪种码"这件事,说得更明白了。
二、两类收款码,差的不是"能不能收钱"
很多人以为个人收款码和经营收款码只是"名字不同",其实两者在功能上是两套东西。
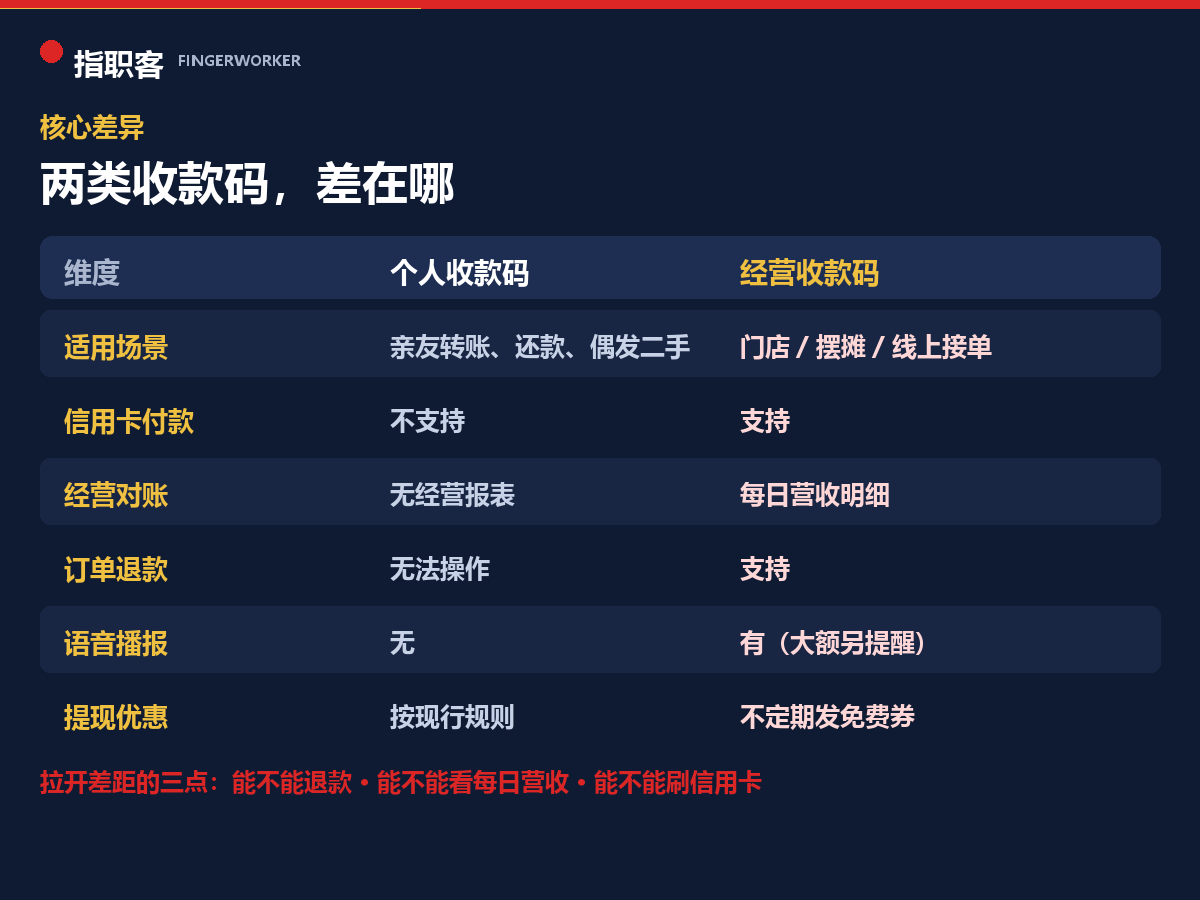
个人收款码与经营收款码差异对照
| 维度 | 个人收款码 | 经营收款码 |
|---|---|---|
| 适用场景 | 亲友转账、还款、偶发二手转让、节日红包 | 门店、摆摊、线上接单等持续经营 |
| 信用卡付款 | 不支持 | 支持 |
| 经营对账 | 无经营报表 | 每日营收明细、付款方式统计 |
| 订单退款 | 无法操作退款 | 支持订单退款 |
| 语音播报 | 无 | 有,大额订单会额外提醒核对 |
| 提现优惠 | 按现行规则 | 支持,且不定期发放免费提现券(范围以官方页面为准) |
真正拉开差距的是后半段:能不能退款、能不能看每日营收、顾客能不能刷信用卡。这三点在"做生意"的场景里,一个都绕不开。
三、什么时候该把个人码换成经营码
判断标准不在"想不想换",而在收款场景匹不匹配。出现下面四个信号中的任意一个,就说明该考虑升级了。
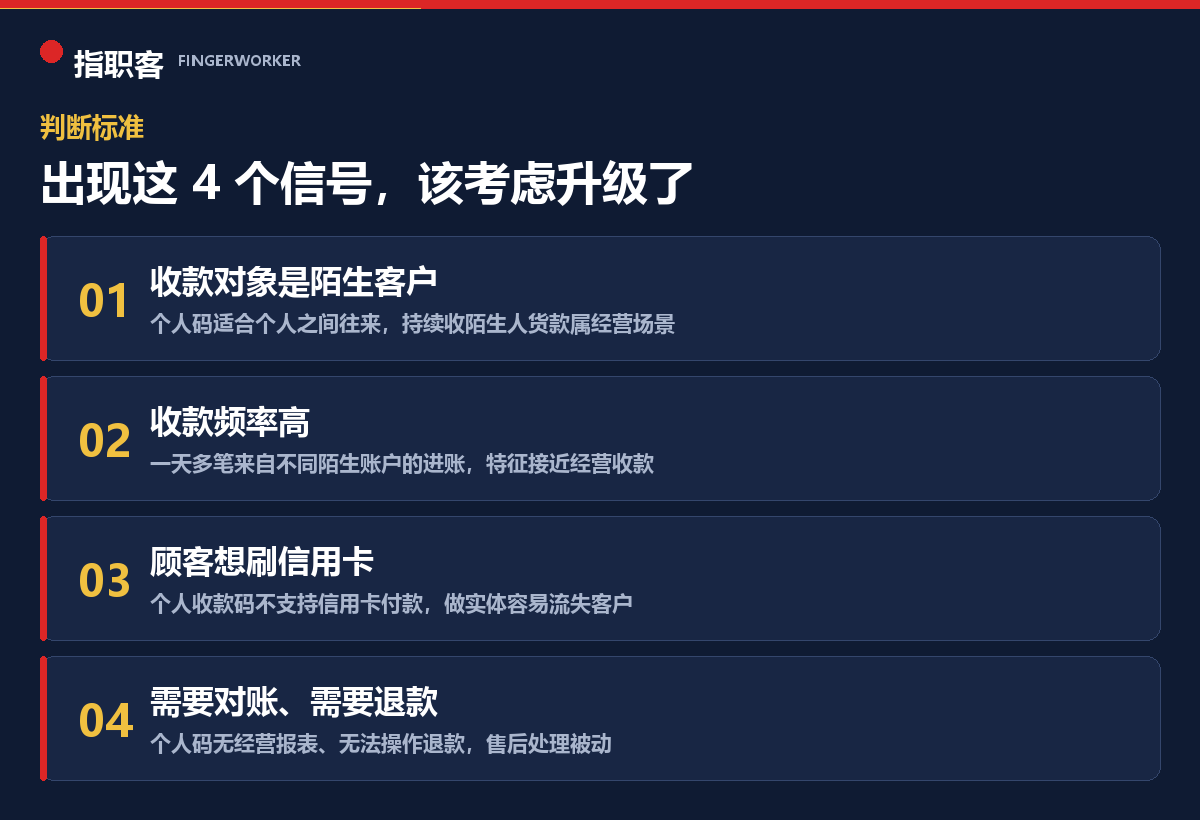
该考虑升级的四个信号
① 收款对象是陌生客户。个人收款码适合个人之间的资金往来;持续接收陌生人的货款,属于经营场景。
② 收款频率高。一天里有多笔来自不同陌生账户的进账,这类特征与经营收款高度接近。
③ 顾客想刷信用卡。个人收款码不支持信用卡付款,做实体生意会因此流失客户。
④ 需要对账、需要退款。个人收款码没有经营报表,也无法操作退款;一旦发生售后纠纷,处理起来很被动。
反之,如果只是偶尔收款、对象固定、金额零星,个人收款码继续使用没有障碍。
四、经营收款码怎么申请,要备什么材料
申请并不复杂,按经营形态大致分两类。
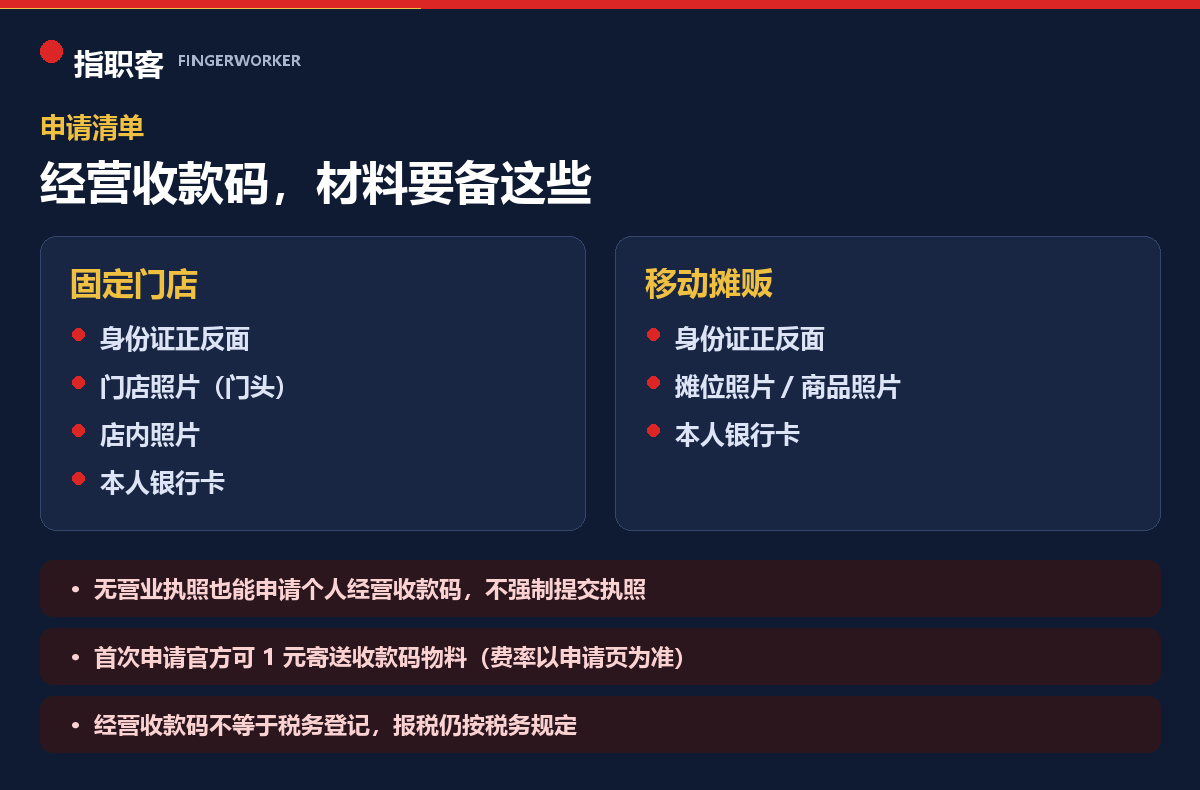
经营收款码申请材料清单
- 固定门店:身份证正反面、门店照片(门头)、店内照片、本人银行卡。
- 移动摊贩:身份证正反面、摊位照片或商品照片、本人银行卡。
几个常被问到的问题,一并说清:
- 没有营业执照能不能申请?可以,申请个人经营收款码不强制提交执照。
- 要不要花钱?首次申请官方可 1 元寄送收款码物料;到账费率、信用卡权限等以申请页面和所选经营类目为准(不同类目口径不同,以页面显示为准)。
- 经营收款码等于税务登记吗?不等于。是否报税、按多少收入报税,取决于实际经营情况和税务规定,收款页面不替代税务申报。
- 怎么知道申请结果?结果通过"微信收款助手"通知。
五、做生意的容易踩的三个坑
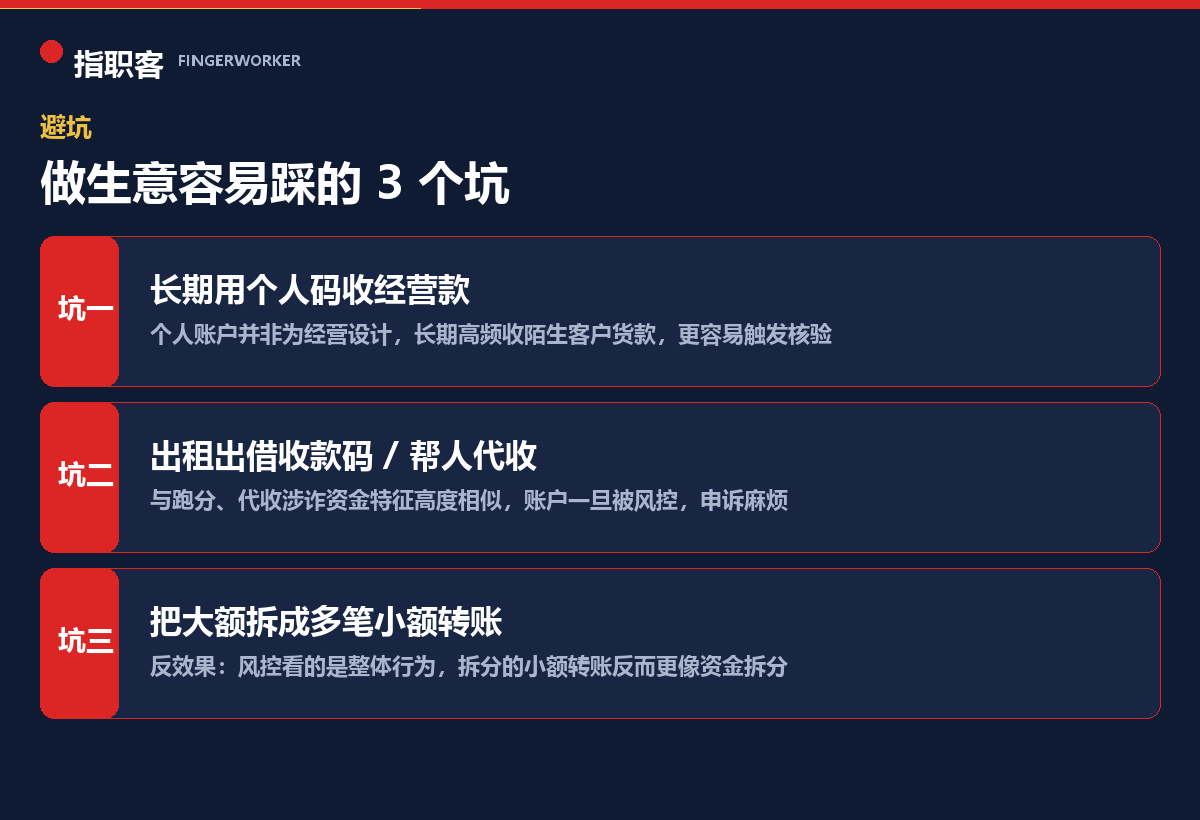
使用收款码容易踩的三个坑
坑一:长期用个人码收经营款。个人账户的设计初衷是日常消费与亲友往来。长期、高频地接收陌生客户货款,即便资金全部合法,也更容易触发交易核验,出现需要补充说明甚至临时限制收款的情况。
坑二:出租、出借收款码,帮陌生人代收。这类操作与跑分、代收涉诈资金的特征高度相似。一旦卷入,账户会被风控,后续申诉也麻烦。
坑三:把大额转账拆成多笔小额来"规避风控"。这是反效果。风控系统看的是短时间内的整体行为特征,连续多笔接近同一额度的小额转账,恰恰是资金拆分团伙的典型手法,反而更容易触发核验。
六、自查清单:这 6 条,做生意的不妨对着看
收款码使用自查清单
对着看一遍
- 收款对象,是亲友多,还是陌生客户多?
- 一个月收款的笔数和对象,是否已经明显像"经营"?
- 当前的收款方式,能不能支持顾客刷信用卡?
- 需要退款、对账的时候,手上有工具吗?
- 是否出租、出借过收款码,或帮人代收过资金?
- 有没有把大额资金拆成多笔小额转账的习惯?
前 4 条是"要不要换码"的问题,后 2 条是"会不会出问题"的问题。前者影响生意,后者影响账户。
七、从收款工具回到生意本身
把收款方式理顺,只是经营的起点。对一个人做生意、开公司的人来说,更关心的是:货款能不能直接进自己的账户、对账能不能省事、顾客付款体验顺不顺。
指职客的收款渠道超市要解决的正是这件事:把多家收款渠道聚合在同一个入口,商家用自己的收款账户直接收款,货款不经中间环节,对账与提现各走各的规则。商家可以按自己的经营类目,选择匹配的收款方式,把"顾客怎么付、钱怎么到"这两件事一次配好。
需要说明的是,收款渠道的开通与费率由对应支付机构按其规则核定,指职客提供的是渠道接入与统一管理的能力,不改变支付机构本身的规则。
八、写在结尾
10 月 12 日要改的是支付协议细节,不是让谁不能用收款码。做生意真正要盯紧的,始终是"场景匹配"四个字——
用对工具,账才清楚,纠纷才好处理。
多渠道路口聚合 · 货款直连自己账户 · 按经营类目选配