别把客户充的 5000 元当成收入:门店储值四条线
充值活动三天收了十万出头,第四天客户来退款,老板才发现账上分不清哪笔钱能退。储值收款的那一刻很痛快,麻烦都堆在后面。这篇讲清储值款的真实性质,把新规画出的线和门店常踩的偏差对上,末尾再给一份可以照做的清单。
上个月,一家开了四年的社区美容店办了一场充值活动。三天收了十万出头,老板拿其中六万交了季度房租,又结掉了供应商的货款。第四天,一位充了 5800 元的客户过来说自己要搬走,想把剩下的 4300 元退掉。
老板把抽屉翻了一遍,只找到一张手写收据,上面写着“充 5800 送 1000”。退款怎么算,赠送的那部分退不退,客户做过几次项目、每次划掉多少,一个字都没写。
这不是哪一家门店的问题。储值收款的那一刻很痛快,麻烦都堆在后面。把这笔钱管清楚,比把它收进来更要紧。
一、客户充进来的钱,先别当成收入
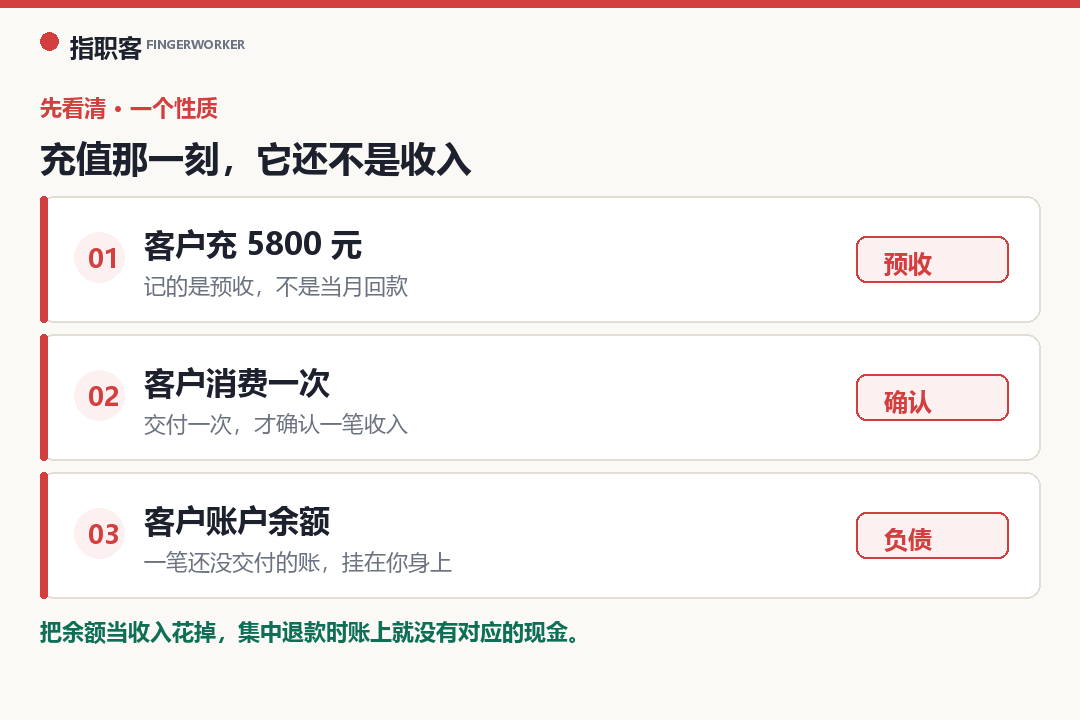
充值那一刻形成的是预收,交付一次才确认一次收入
储值有一个容易被忽略的性质:客户把钱交给你的那一刻,交易还没有完成。钱收了,服务还没交付,你的义务还挂在那里。
所以客户账户里的余额,是一笔还没交付的账,不是已经赚到手的钱。只有客户真正消费一次、你交付一次,才确认一笔收入。
储值款躺在账上的时候,它是一笔还没交付的账,不是已经赚到手的钱。
不少门店的资金出问题,不是因为生意不好,而是因为把这笔账当成了收入。三个月收的储值款,当月就花在了房租、货款、装修上;等客户集中来退,账上已经没有对应的现金。
一位开了两家门店的健身工作室经营者说过一句话:“钱进来的时候我确实当成回款了,退的时候才反应过来,那是先存在我这儿的。”这句话说得很实在。
二、新规之后,储值这件事多了几道硬线
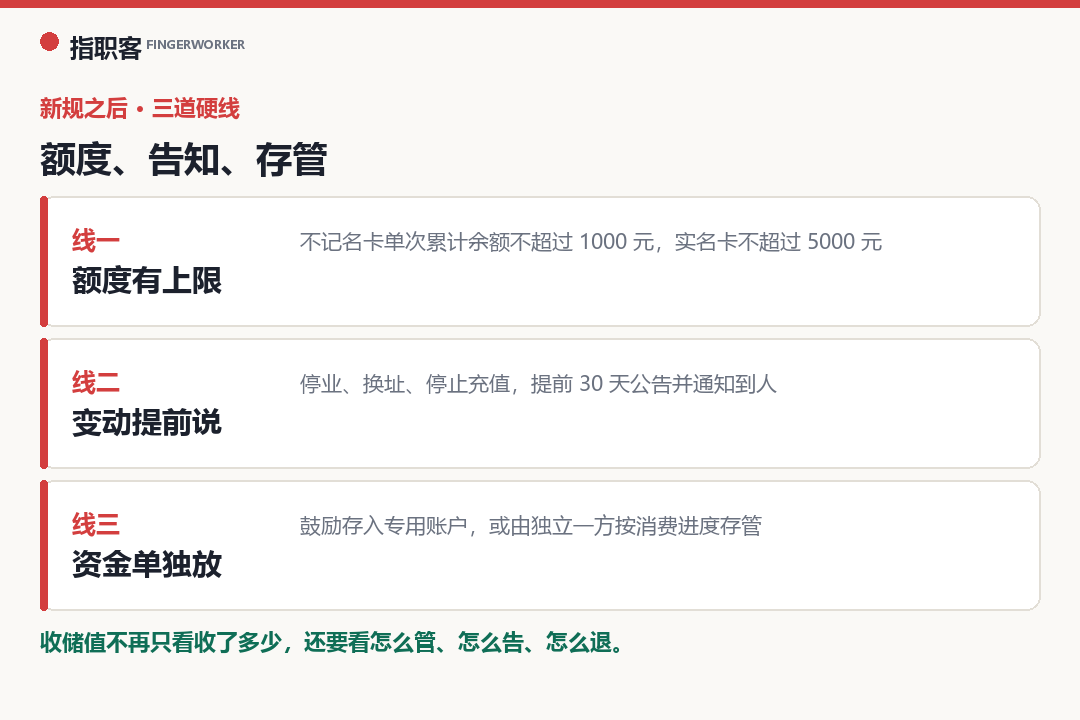
额度有上限,变动要提前说,资金鼓励单独放
过去几年,储值争议一直是消费投诉的高发区。深圳公布的数据里,全市预付式消费投诉量从 2023 年的 8.2 万件回落到 2025 年的 5.2 万件,2026 年又同比压减 16.62%。山东滨州一个区推行预付资金提存之后,当地热线关于预付消费的投诉,比 2024 年同期少了一半以上。
投诉降下来,靠的不是商家自觉,是几道明确的线。
额度与期限有上限。《泰安市单用途预付消费卡管理办法》已经出台,明确不记名卡单次累计余额不超过 1000 元,实名登记的卡不超过 5000 元,同时鼓励小额分次充值。深圳正在推进的预付式消费立法草案里,也拟定了单笔不超过 5000 元、期限不超过 12 个月的“双限”标准,并设置七日冷静期。
停业、换址要提前 30 天告知。泰安的办法要求,门店如果要停业、换地址、不再提供充值服务,必须提前 30 天在门店张贴公告,同时用短信、电话等方式通知实名办卡的客户。从 2026 年 10 月 1 日起施行的新修订《广东省消费者权益保护条例》,也把“停业、搬迁提前 30 天告知”和“预付资金第三方存管”写了进去。
这两组要求指向同一个方向:收储值不再只看你收了多少,还要看你怎么管、怎么告、怎么退。
三、四条线,逐个对照
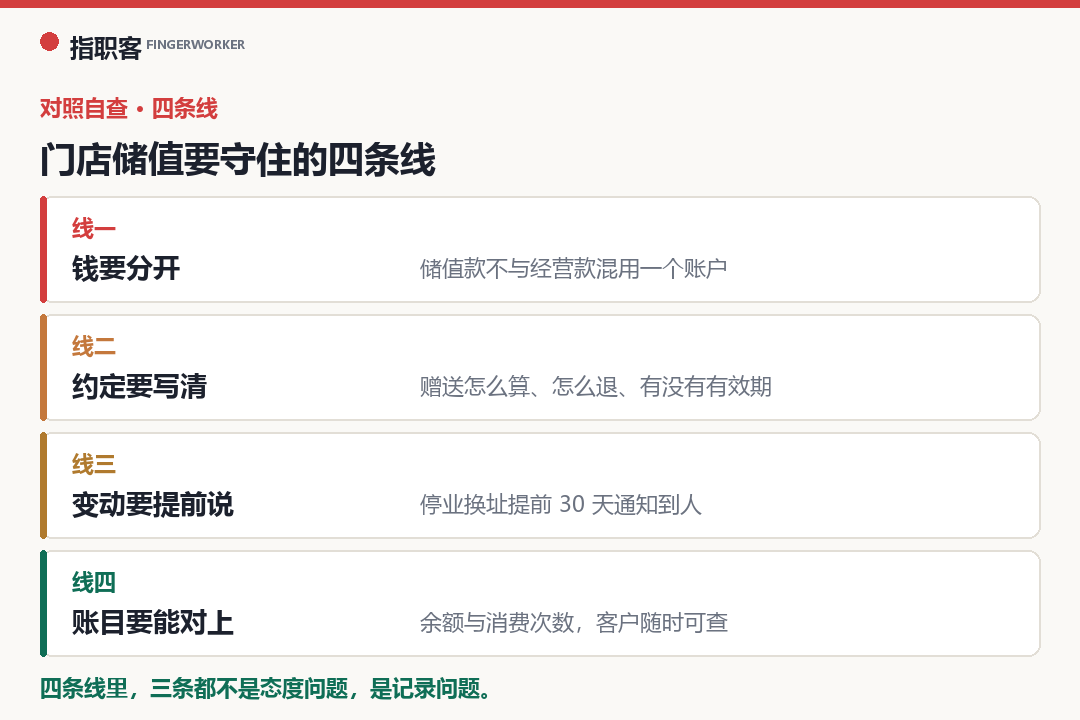
四条线,一条一条对下去
把上面这些要求收拢起来,门店要守住的就是四条线。四条守住了,新规里的动作基本都踩在点上。
线一:钱要分开
收进来的储值款不能和日常经营的钱混在一个账户里。混在一起的结果是,客户来退款的时候,钱早就花出去了。改法很直接:给储值款留一个独立的口子,或者至少单独记一本账,随时知道账上能退出多少。
线二:约定要写清
“充 5800 送 1000”这句话说得很顺,但它对不上一个关键问题:赠送的部分能不能退、按什么比例退、有没有有效期、余额能不能转给别人。泰安的办法要求办卡时不能仅口头介绍优惠,必须出具消费凭证、签订书面约定。书面这一层没有,后面就只能靠说。
线三:变动要提前说
门店觉得自己换个地方,老客户总能找得到。客户的感受却是“店没了,卡里还有钱”。提前 30 天告知不是礼貌问题,它是新规里明确的动作,同时也是在给自己留出缓冲时间。
线四:账目要能对上
不少门店的储值记录还在纸本或者店员的手机里,客户问还剩多少,得现算。滨州一位美容店店长讲过一个对比:以前商家说剩多少就是多少,现在客户打开手机就能看到自己消费了几次、还剩多少钱。能让客户自己查清楚,很多争议一开始就不会发生。
四条线里,三条都不是态度问题,是记录问题。
四、资金想做得更稳,有三种做法
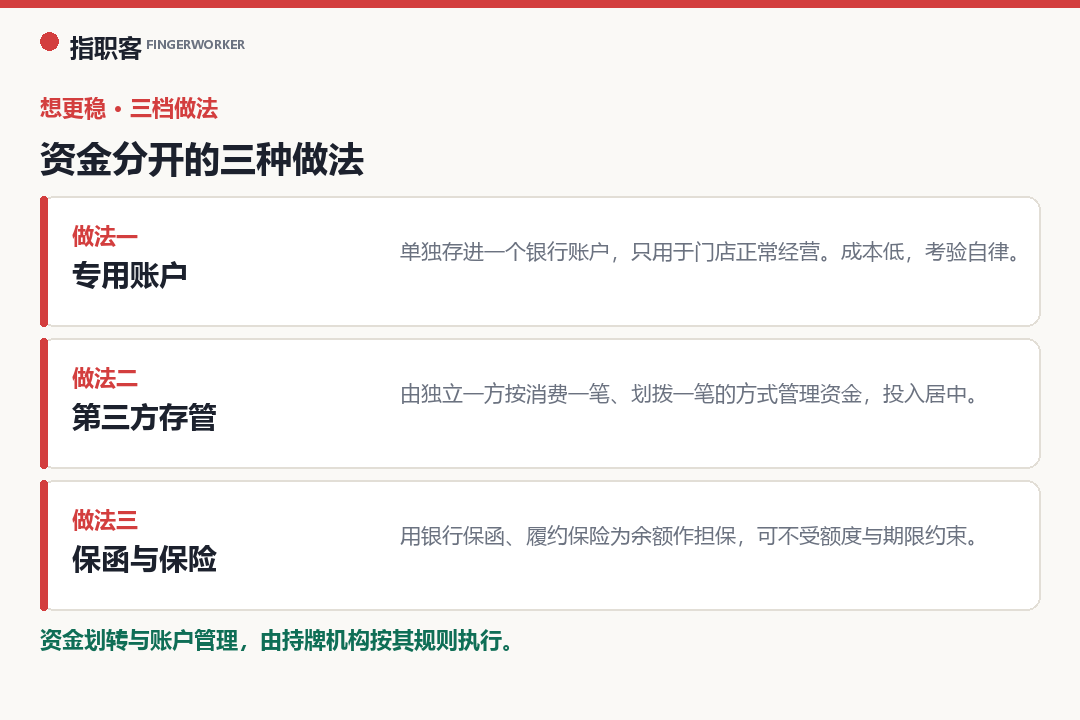
三档做法,投入从低到高
上面反复提到资金要分开。落到门店,有三档做法,投入从低到高。
做法一:专用账户。把客户充值的钱单独存进一个银行账户,这笔钱只用于门店正常经营,不随意挪作他用。成本低,主要考验的是自律。
做法二:第三方存管。由独立的一方按“消费一笔、划拨一笔”的方式管理资金。滨州推行的公证提存模式属于这一类:客户与门店签订电子协议,明确资金归属与权利义务,预付资金全额进入公证提存账户,消费一笔、核销一笔、划拨一笔。
做法三:保函与保险作担保。用银行保函、履约保险这类方式为余额作担保。深圳的立法草案里有一条正向激励:商户采用数字人民币合约、银行保函、履约保险等方式托管资金并对外公示的,可以不受额度与期限的约束。
需要说明的是,这几类安排里的资金划转与账户管理,由持牌机构按其规则执行。门店能做的是把自己的收款流程理清楚,把该留的记录留下来。
五、一张可以照做的自查清单
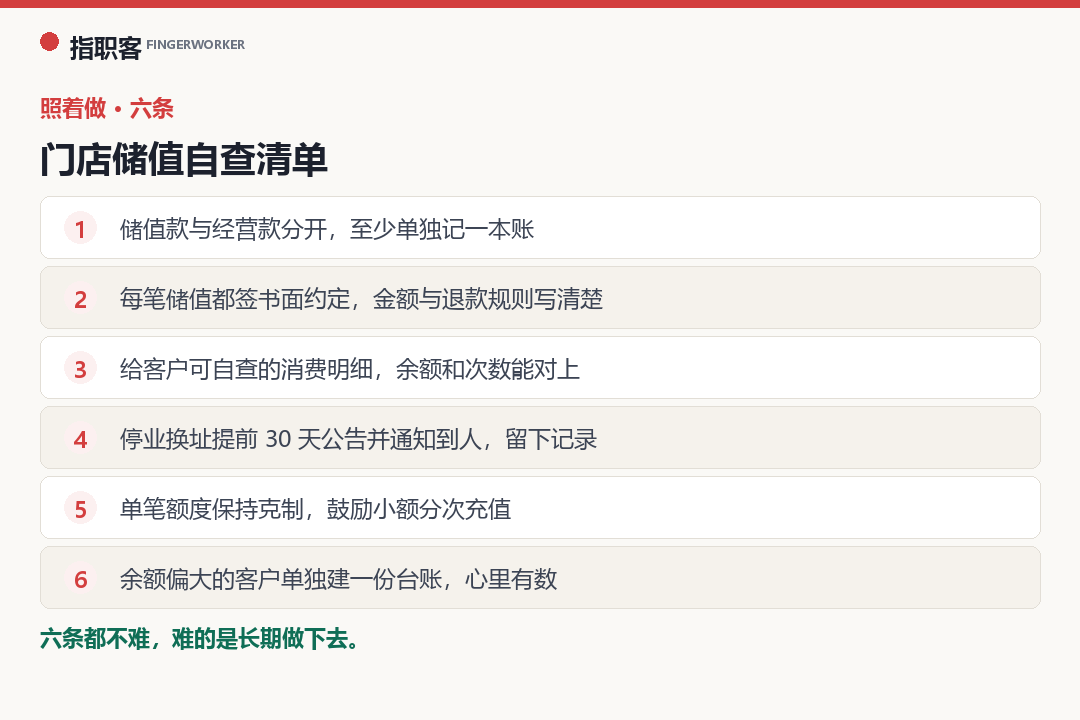
六条都不难,难的是长期做下去
- 储值款和日常经营的钱分开,至少单独记一本账。
- 每一笔储值都签书面约定:金额、赠送部分怎么算、怎么退、有没有有效期,写清楚。
- 给客户一份可以自己查的消费明细,余额和次数随时能对上。
- 停业、换址、停止充值,提前 30 天用公告加短信的方式通知到人,并把通知记录留下来。
- 单笔额度保持克制,鼓励小额分次充值,别靠一场大额活动把风险攒起来。
- 余额偏大的客户单独做一份台账,心里有数。
这六条都不难,难的是长期做下去。储值业务的本质,是客户先把钱放在你这里。你对得起这份信任的方式,就是把账做清楚。
六、几个常被问到的问题
客户充了钱一次没消费,要求全额退,门店能扣下一笔钱吗?
这要看双方有没有书面约定。没有约定,或者约定里没有写清扣费规则,门店再主张扣一部分,很难站得住。书面约定不只是给客户看的,也是给门店自己留的依据。
赠送的金额,退款时要不要退?
通常按实际支付金额与已消费金额来核算,赠送部分一般不计入可退金额,但前提是这条规则事先写在约定里,并且客户确认过。事先没写、事后再解释,争议就来了。
门店规模不大,也要做资金存管吗?
额度小、周期短的门店,可以先从基础的一步做起:储值款单独记、单独放,客户余额随时可查。等规模上来、单笔金额变大,再考虑第三方存管这类安排。
七、我们的做法
我们做这件事的方式,是让门店把储值这笔账管清楚,而不是把收钱的速度做上去。
我们不认同用一场大额充值活动把后面的风险提前攒起来,能做的只是把会员与储值的记录留在门店自己手上。
指职客 · 会员与客户管理
八、结语
储值这件事的难点,从来不在怎么把客户说动,而在收进来之后怎么放。四条线守住,账目清楚,客户有据可查,门店也不至于在集中退款的那一天手忙脚乱。
客户愿意先把钱放在你这里,这份信任的对面,是一本随时能翻开的账。